勤続 年数 早見 表を、単なる総務部門の事務用資材だと高を括っていたビジネスパーソンが、いま相次いで言葉を失っている。2026年春、都内の総合電機メーカーに勤める40代後半の管理職は、人事ポータル画面の数字を見て思わず息を呑んだ。自己都合退職を前提としたシミュレーションを行ったところ、あと2ヶ月で到達するはずだった「勤続20年」の節目が、過去に取得した私傷病休職と育児休業の扱いによって「19年8ヶ月」と判定されていたからだ。「たった4ヶ月の差で、控除額が300万円近く吹き飛ぶ計算になる。冗談じゃない」——彼の絞り出すような憤りは、いま全国の職場へ静かに、しかし確実に伝播している。
終身雇用の残照が消え去り、ジョブ型雇用への移行と税制改正議論が激化するなか、手元の勤続 年数 早見 表を指先でなぞりながら自らの身の振り方を測り直す労働者の姿は、もはや珍しい光景ではない。数字は冷徹だ。1年の差、いや、時には1日の狂いが、手取り退職金や失業給付、再就職手当の額を容赦なく左右する。令和8年の現在、勤続年数は忠誠心の記念碑ではなく、自身の経済的防衛線を死守するための「弾薬」そのものへと変貌を遂げた。
退職所得控除の「勤続20年優遇」見直し議論が引き金を引いた駆け込み狂騒曲
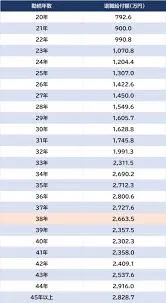
長年、日本の退職金税制は「勤続20年」を境に劇的な恩恵を与えてきた。勤続1年につき40万円だった控除枠が、21年目以降は年70万円へと跳ね上がる。いわゆる退職所得控除の傾斜配分だ。この仕組みが「同じ会社に居座り続けるインセンティブ」を生み、成長産業への労働移動を阻害しているとして、政府税制調査会による是正論議が一気に加速したのがこの2026年の現状である。
一本化か、それとも控除額の圧縮か。政策決定の行方に神経を尖らせる中堅・ベテラン社員たちが真っ先に行うのが、自身の正確な在籍期間の割り出しだ。税法上の特例として「1年未満の端数は1年に切り上げる」という鉄則が存在する。勤続20年と1日であれば「21年」として計算され、控除枠は一気に870万円へと拡大する。逆に、計算違いで1日でも20年に満たなければ800万円止まり。この「70万円の控除差」が課税対象に及ぼすインパクトは、手取りベースで数十万円の開きを生む。制度の変わり目を前に、1日単位の計算ミスが個人の資産形成を直撃する局面を迎えている。
令和8年の落とし穴——昭和・平成・令和の「元号またぎ計算」で頻発する数え月ミス
「昭和63年入社は今年で何年目か」「平成8年組は2026年でちょうど30年か」。現場で頻発しているのが、元号の改元をまたぐことによる単純な計算ミスだ。特に令和に入ってからの年数把握は、西暦と和暦が入り乱れる日本の職場において、驚くほどヒューマンエラーを誘発しやすい。
4月1日入社と4月2日入社で退職時の満了カウントがズレる事例も後を絶たない。労働基準法と税法、さらには個々の企業の就業規則で「入社初日を算入するか否か」の基準が異なるからだ。とりわけ2026年(令和8年)は、平成バブル期に入社した世代が役職定年や定年退職を迎える一方、リーマンショック期(平成20年前後)を生き延びた世代が勤続15〜20年の分岐点に差し掛かる。3つの時代を跨いで積み上げられたキャリアの計算は、電卓や暗算に頼るほど致命的な歪みを生む温床となっている。
【2026年版】入社年別の勤続年数・退職所得控除額クイックリファレンス
混乱を避けるため、2026年(令和8年)4月時点における主要な入社年度と勤続年数、現行の退職所得控除の基準額を整理した指標が以下の通りだ。
| 入社年(元号/西暦) | 2026年4月時点の勤続年数 | 現行・退職所得控除額 | 有休最大付与日数(労基法) |
|---|---|---|---|
| 令和8年(2026年)入社 | 1年目(新入社員) | 40万円(※1年未満切上) | 10日(6ヶ月経過後) |
| 令和3年(2021年)入社 | 5年 | 200万円 | 16日 |
| 平成28年(2016年)入社 | 10年 | 400万円 | 20日(上限) |
| 平成23年(2011年)入社 | 15年 | 600万円 | 20日 |
| 平成18年(2006年)入社 | 20年(大分岐点) | 800万円 | 20日 |
| 平成13年(2001年)入社 | 25年 | 1,150万円 | 20日 |
| 平成8年(1996年)入社 | 30年 | 1,500万円 | 20日 |
| 平成3年(1991年)入社 | 35年 | 1,850万円 | 20日 |
ここで着目すべきは、平成18年(2006年)入社組だ。彼らは2026年春で丸20年に到達する。20年を超えた瞬間に、1年あたりの控除増加スピードが1.75倍へと跳ね上がる現行ルールの恩恵を享受できる最後の世代になるかもしれない。社内の人事記録と自身の認識が一致しているか、照合の緊急度は他のどの年次よりも高い。
「休職」「育休」「定年再雇用」で血を流す社内規程のグレーゾーン
表の数値をそのまま鵜呑みにすると、実務で手痛いしっぺ返しを食らう。法律と企業の裁量が複雑に交錯するからだ。
税法上の勤続年数は「原則として雇用契約が存続していた期間」すべてをカウントする。つまり、育児休業や介護休業、私傷病による休職期間であっても、籍が残っていれば税法上の勤続年数として合算できるケースが大半だ。ところが、企業の退職金規程はまったく別の論理で動いている。「休職期間は退職金算定基礎となる勤続年数から除外する」「育休期間は支給掛け率を0.8とする」といったペナルティ条項を独自に設けている企業は珍しくない。
定年再雇用の現場ではさらに事態が紛糾する。60歳で定年を迎え、翌日から嘱託社員として再雇用された場合、労働契約法第18条の無期転換ルールや退職金算定において「勤続年数は通算されるのか、それとも一旦リセットされるのか」。就業規則に「定年時に勤続年数は打ち切る」と明記されていれば、退職金はそこで精算され、再雇用後の期間は別カウントとなる。この契約の断絶を理解していないと、65歳で完全に現場を去る際、「想定していた額の半分も手元に残らない」という悲劇が現実のものとなる。
リスキリング給付金と雇用保険——「1日の不足」で数十万円が吹き飛ぶセーフティネットの罠
勤続年数の影響は退職金にとどまらない。国が推進するリスキリング支援策や雇用保険の給付期間においても、在籍期間は給付額を直接左右する防壁だ。
自己都合退職者に対する失業手当(基本手当)の給付日数は、被保険者期間が「1年以上5年未満」で90日、「5年以上10年未満」で90日(特定理由該当時は変動)、「10年以上20年未満」で120日、そして「20年以上」で150日へと段階的に引き上げられる。ここでも境界線は厳格だ。退職日を「10年目の前日」にしてしまうか「10年目当日」にするかだけで、受け取れる手当の総額が1ヶ月分以上変わる。
教育訓練給付金も同様だ。専門実践教育訓練の給付率は受講費用の最大80%まで拡充されているが、初回利用時には「通算2年以上」、2回目以降は「前回の受講から3年以上」の被保険者期間が義務付けられている。キャリアチェンジを急ぐあまり、要件満了のわずか数日前に会社を辞めてしまい、支給対象から弾かれた受講生の悲鳴がスクール窓口で繰り返されている。
終身雇用の残照からジョブ型へ:勤続年数を「守る指標」から「攻める武器」に変える視点
昭和から平成にかけて、勤続年数は組織への忠誠度を測る「滅私奉公のインデックス」だった。机にかじりつき、波風を立てずに年数を積み上げれば、比例して給与と退職金が膨らむ保証があったからだ。
しかし2026年、労働市場のルールは不可逆的に書き換わった。右肩上がりの年功序列が終焉を迎えた今、勤続年数は受動的に「待つ」ためのものではない。税制の控除枠を最大化するタイミングを見極め、失業給付の権利を万全に確保し、次のステージへ飛び出すための「足場」として戦略的に活用する道具である。
自らの入社日、休職や出向の履歴、会社の就業規則に隠された算定除外条項。それらを一つひとつ洗い出し、正確な数値を掌握すること。その泥臭い棚卸し作業こそが、激動する令和の労働市場で自らのキャリアと生活を守り抜く、最も確実な防衛策なのだ。